
福田将军 F9 皮卡:上市迭代历程与持续运营复盘
 智匠
# F9.cn # #F9皮卡# 福田将军 F9 皮卡自 2022 年 1 月投产上市,至今持续排产销售,是福田皮卡矩阵中长期稳定运营的走量车型。首发阶段搭载欧康 2.0T 汽油、柴油动力,提供标轴 / 长轴、两驱 / 四驱多款配置,瞄准县域商用、工程集采、个体创富工具车赛道,依托福田商用车渠道快速铺向下沉市场。2022–2023 年依托皮卡解禁红利,承接电力、路政等 B 端订单及农资零售需求,同步推出华章版等定制特装车型;2024–2025 年行业竞争加剧,车型坚持性价比定位,每年迭代年款、优化动力与车机系统,同步布局海外出口;2026 款继续保留双动力方案,新增入门创富版适配工程租赁市场。该型号连续使用 “F9” 标识,是公司现金流防守型产品,但平台以燃油为主,缺少新能源版本,长期面临电动化替代压力。
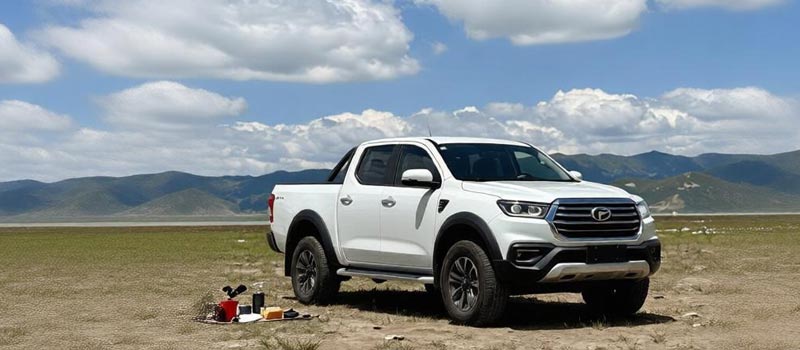
将军 F9 为北汽福田中端宽体商用皮卡,与高端火星皮卡形成产品分层,是皮卡业务销量底盘,产品、渠道、品牌均带有强商用车属性,同时面临同质化竞争与电动转型压力。
产品端,车型以重载优先、成本可控为核心思路,采用两纵九横高强度车架与宽体纯平货箱,动力覆盖手动 / 自动、两驱 / 四驱,底盘经过大量工程场景验证,适配矿山、乡镇货运、行业集采等场景。座舱搭载 T-LINK 车联网与基础主动安全配置,适度向乘用车体验靠拢。定价 7.88 万起,在同级别宽体皮卡中价格优势突出;短板是智能化、乘用化配置保守,对比长城炮等竞品溢价能力弱,属于典型微利走量产品。
销售端依托福田成熟商用车经销网络,重心放在县域下沉市场,行业定制化特装、国企事业单位批量订单构成销量基本盘。营销以置换补贴、区域优惠为主,适配下沉用户决策习惯,同时纳入出口体系。核心风险在于赛道内卷,竞品持续下压入门价格,叠加各地皮卡解禁进度不一,高端乘用需求很难转化为本车增量,销量高度绑定基建、农资投资周期,业绩弹性跟随固定资产投资波动。
品牌层面,将军 F9 心智定位为 “创富工具车”,强化福田皮卡耐用、维保便利的既有认知,但影响力局限于商用车圈层,很难向越野休闲皮卡赛道延伸。公司内部 “将军 + 火星” 分工清晰,将军系列负责冲量,火星系列承担溢价提升任务,F9 仅作为产品型号,尚未形成独立 IP 价值。
展望层面,短期在皮卡解禁、汽车以旧换新政策加持下,车型出货有望保持平稳,是福田皮卡重要的现金流压舱石。中长期最大风险来自电动化渗透,混动、纯电皮卡逐步进入商用市场,而当前燃油版毛利偏低、新能源迭代滞后。建议将其持续作为流量车型,依靠模块化降本守住份额;同步基于成熟底盘开发电动特装版本,稳固 B 端基本盘。综合评估,将军 F9 属于稳健的底盘型产品,难以贡献高毛利增量,核心价值在于维护渠道、沉淀用户、守住市场份额。
易经投研观点:升卦“地中生木”,F9 如木渐长于商用皮卡之土,2022 年上市至今靠年款迭代与模块化降本守住下沉走量基本盘,升而不骤,连续使用“F9”标识沉淀在先使用证据,构成现金流防守之根。然木根不深——平台以燃油为主,无新能源版本,电动化替代如金克木,智能化配置保守则溢价羸弱,销量高度绑定基建与农资投资周期,升极而困之险已伏。命理皮卡属金,商用工具属性为土,土生金而金气纯走量不蓄溢价;新能源属水,水泄金而旧轨反成转型拖累。守模块化降本与电动特装底盘复用之正,以旧换新与出口为续升之薪,然长期估值天花板锁于工具车心智,宜作现金流压舱石,不宜以成长弹性定价。


