
The Flash(闪电侠)IP 现状与发展评析
 飞侠
# fla.sh # #闪电侠# 闪电侠是 DC 体系内具备稀缺叙事杠杆的核心 IP,属于第一梯队超英资产,但当前处于价值错配、产能暂停、基本面分化的阶段:底层 IP 资产根基扎实,影视端阶段性暴雷,新 DCU 排期后置,短期回报承压,长期具备修复重估空间。
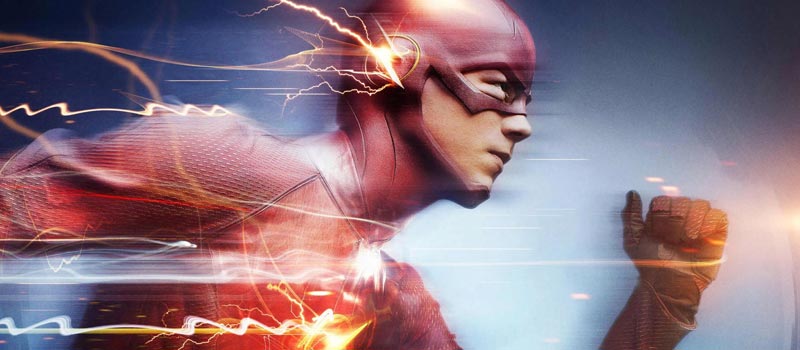
从资产禀赋看,闪电侠的差异化价值显著。不同于蝙蝠侠、超人主打正邪对抗,闪电侠手握神速力、时间线、多元宇宙重置这套独有的叙事工具,《闪点悖论》是 DC 最重要的宇宙重启引擎,在漫画、IP 联动层面具备不可替代的战略价值。CW 长剧版本持续播出九季,积累稳定泛粉丝盘,玩具、服饰、漫画平装本等授权业务形成持续现金流,属于 DC 的 “现金牛型二线核心 IP”,受众基础、辨识度、衍生空间均优于大量二线英雄。
但 2023 年 DCEU 单人电影是本次资产减值的核心事件。该片制作 + 宣发合计投入约 3.7 亿美元,全球票房仅 2.71 亿美元,综合测算净亏损约 1.5–2 亿美元,成为近年漫改行业标志性亏损项目。亏损根源并非 IP 本身,而是三重风险共振:主演负面舆情带来的品牌合规风险、DCEU 提前宣告重启造成的观众预期崩塌、多元宇宙题材供给过剩带来的超英审美疲劳。这笔亏损直接将老版巴里・艾伦影视资产做减值处理,续集项目永久搁置,形成 IP 的 “影视版减值计提”。
当前 DCU 阶段,闪电侠被划入延后开发标的,不在第一阶段核心片单。管理层优先投入 “三巨头” 钻石资产(超人、蝙蝠侠、神奇女侠),闪电侠暂未官宣单人电影、未锁定演员,市场传闻存在切换主角为沃利・韦斯特的可能性。该策略属于风险控制:一方面规避和埃兹拉・米勒版本的资产绑定,等待舆情记忆淡化;另一方面降低高预算试错成本,优先把资源投入确定性更高的头部项目。但短板同样明显:长时间空白会持续消耗剧集时代积累的大众热度,IP 曝光断层,不利于授权业务持续放量。
风险端总结:一是人设绑定风险,大众认知里巴里・艾伦和争议演员深度挂钩,重启选角、故事设定的容错率很低;二是题材天花板,时间悖论、多元宇宙叙事容易陷入逻辑内卷,抬高内容成本;三是竞争环境,漫威多元宇宙叙事透支市场,观众对同类题材溢价意愿下降。
投资机会在于,闪电侠是 DC 少数适合做中低成本剧集、动画、游戏支线的资产,不必强行上 A 级院线大片。若后续采用沃利・韦斯特路线,以成长向叙事切入,搭配动画、流媒体剧集先行预热,再择机进入院线,能够压低资本开支,用分层开发修复 IP 估值。
整体判断:闪电侠属于优质底层资产,短期影视端价值承压。它不是风险资产,而是需要等待窗口、调整开发模式的休眠核心 IP;未来回报上限取决于华纳能否跳出 “必须上 A 级大片” 的路径依赖,用轻量化内容持续维持 IP 活跃度。
易经投研观点:明夷卦“明入地中”,神速力与时间线为内明之核,《闪点悖论》宇宙引擎如地藏火种,然影视减值、排期后置,光明暂掩。命理闪电属火,DC超英资产属金,火克金而金多火晦,3.7亿美元投入反成火之薪尽;轻量化剧集动画属木,木生火则IP活性可续。守中低成本分层开发之正,用晦而明,待窗口重启则火出地中。


